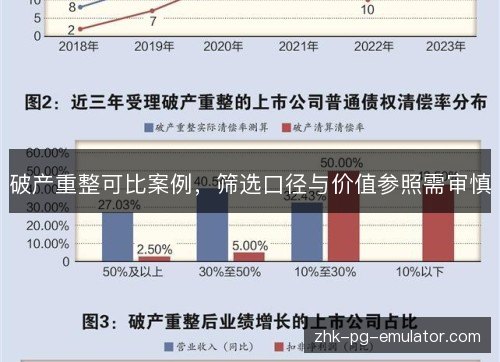
破产重整可比案例是估值与清偿谈判的支点,筛选口径稍偏,价值参照就会失真。近年重整案例增多,行业周期、债务结构和资产专用性差异明显,简单拼凑样本容易把个案经验当成通用标尺。关注它,是因为口径决定回收率预期,也决定投资人报价和债权人表决的合理性。
破产重整可比案例进入估值报告时,常见做法是从公开公告、裁判文书和交易记录中抽取样本。问题在于样本来源、口径和时点并不统一,券商、评估机构与管理人各取所需,甚至把不同行业、不同清偿顺序和不同重整模式的企业并列。这样一来,同一资产出现多个价值锚,债权人和投资人的谈判容易失去共同语言。
筛选破产重整可比案例,第一步应限定行业与资产属性。重资产钢铁企业与轻资产科技企业,资产专用性和变现路径完全不同;拥有稀缺牌照、矿产资源或核心技术的企业,价值来源也不一样。若只凭重整标签凑样本,清算价值与持续经营价值会被混在一起,回收率测算随之失真。
债务结构同样决定可比性。有财产担保债权、职工债权、税款债权和普通债权的清偿顺序不同,重整价值分配结果就不同。金融债务占比高、债券集中到期或存在大量关联担保的案例,谈判变量更多。筛选破产重整可比案例时若忽略担保覆盖率和清偿顺位,仅比较整体清偿率,容易把分配差异误读为经营差异。
重整模式是另一道硬约束。存续式重整、出售式重整、债转股、留债展期与资产剥离,对原股东、债权人和投资人的权利安排差异很大。把出售式案例的资产成交价直接套到存续式企业,或把债转股后的股权价值当成债务清偿价值,都会让破产重整可比案例失去参照意义。
时间窗口也不能忽视。行业景气高点与低点下的产能、价格和现金流预期不同,同一企业在不同年份估值可能相差数倍。破产重整可比案例若跨越过长周期,未做价格、利率和需求修正,样本平均值的参考性会下降。PG模拟器在线体验筛选时应优先选择邻近时点、相似区域市场和相近政策环境的案例。
价值参照首先要区分清算价值与重整价值。清算价值回答资产快速变现能收回多少,重整价值回答持续经营能否创造更高回收。两者适用前提不同,不能用一个倍数简单替代。对破产重整可比案例的引用,应说明究竟参照的是资产基础、收益预期还是市场交易,否则价值结论缺少边界。
评估方法的选择也要与案例口径匹配。资产基础法依赖重置成本和成新率,收益法依赖现金流预测与折现率,市场法则依赖可比交易和倍数。破产重整可比案例多用于市场法校验,却不能替代对现金流、资本开支和营运资金的独立判断。方法混用而不披露调整过程,最容易制造看似精确的数字。
引用破产重整可比案例时,还应对规模、区域、负债率、盈利能力和流动性做调整。大企业有议价能力,小企业退出渠道窄;发达地区资产周转快,偏远地区折价深;控制权溢价与少数股权折扣也会改变结论。缺少这些调整,样本倍数只是表面相似,价值参照仍可能偏离真实回收。
破产重整可比案例之所以容易被误用,根源在于重整本身是多目标博弈。管理人关注程序推进和社会稳定,债权人关注清偿率,投资人关注控制权和回报,法院关注合法性与可执行性。信息不对称下,各方都倾向挑选有利样本,筛选口径便从技术问题变成谈判工具,价值参照也随之被策略化。
口径偏差的影响会沿链条传导。样本选择过宽,可能高估重整价值,吸引投资人进场后却发现现金流不达预期;样本选择过窄,又可能低估资产,压低债权人回收预期。破产重整可比案例一旦成为单方论证材料,表决基础就会被削弱,重整计划执行中的争议和二次诉讼也会增加。
审慎使用破产重整可比案例,需要把筛选过程写成可复核的清单。行业、资产类型、债务结构、清偿顺位、重整模式、交易时点和区域市场应逐项打分,样本数量不足时要说明局限。价值参照应披露调整逻辑,做区间和敏感性分析,并由独立评估或财务顾问复核,避免单一倍数决定清偿方案。
往后看,破产重整可比案例的使用会更强调透明和可追溯。随着重整案件信息披露细化,管理人和评估机构需要留下样本来源、剔除理由和调整记录,法院对清偿方案的公平性审查也会更看重价值依据。案例库建设若能统一字段,筛选口径将从经验判断转向可验证规则,价值参照才更有公信力。
破产重整可比案例不是装饰性注脚,而是连接资产现实、债务约束和投资人预期的桥梁。对筛选口径保持克制,对价值参照保留区间,对每一个调整说明理由,才能让案例服务判断而不是替代判断。重整市场的成熟,正体现在这种看似繁琐却必要的审慎之中。